
企业新闻
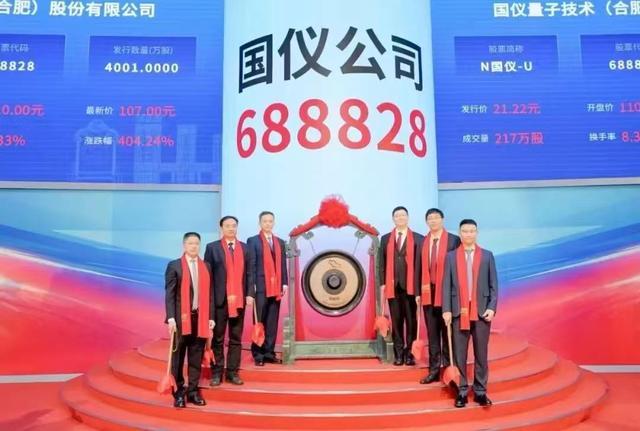
国仪量子顶着“量子精密测量第一股”的光环登陆科创板,首日收盘市值突破440亿元,但翻开招股书你会发现一个反直觉的事实:这家公司最大的收入来源,不是量子产品,而是电子显微镜。
2025年,国仪量子电子显微镜系列收入3.73亿元,占公司总营收的56.29%,量子信息技术与自旋共振系列收入2.18亿元,占比32.95%。一家以量子精密测量起家的公司,电镜业务反而成了C7电子官网主力。
这种错位不是偏离,而是创始人贺羽从2015年筹备公司时就定下的战略——“公司定位不只是一家量子公司,更是一家科学仪器公司”。
国仪量子的电镜业务本质上是一个“国产替代”的经典样本。全球电子显微镜市场长期被赛默飞、蔡司、日本电子、日立高新等巨头把持,这些品牌深耕百年,产品矩阵完整,供应链成熟。
2024年,国仪量子扫描电镜在国内市场占有率达到22%,位居国产品牌第一,全球市占率6%,全球第六。2025年,它的扫描电镜中标数量超过了赛默飞和蔡司。
电镜是材料研究、半导体、新能源、生命科学等领域的通用型工具,市场基础和用户认知相对成熟。国仪量子从钨灯丝入门级电镜起步,逐步突破分辨率达0.6nm的超高分辨率场发射扫描电镜,再到可进行纳米级精密刻蚀的双束电镜,覆盖了从科研到工业产线的全梯度需求。
客户名单里,既有80多所985/211高校和150多家科研院所,也有京东方、比亚迪、宁德时代、奇瑞、隆基绿能、成飞这样的行业龙头。
这套打法不是靠“量子”概念拿订单,而是用高性价比抢市场。同等性能参数,国仪量子的对标产品价格仅为国际巨头竞品的一半左右。
维修响应速度更是降维打击——清华大学一台进口电子顺磁共振波谱仪故障,国仪量子4个工作日完成维修,而品牌返厂需要1个月;天津大学一台仪器困扰了4年,国仪解决并节约维修成本十余万元。
电镜是今天的收入,量子精密测量是明天的壁垒。两者在底层技术上同源——都依托自旋量子物理与量子精密测量的技术积累。国仪量子在电子顺磁共振波谱仪领域,国内市占率超80%,全球约25%,是全球第二家具备W波段脉冲EPR量产能力的企业,仅次于德国布鲁克。
在量子传感方向,基于NV色心技术路线的全系列量子传感产品,国仪量子是国内唯一实现全系列研发、生产及商业化交付的企业。
贺羽的逻辑很清晰:量子精密测量是传感技术的底层升级,它能让科学仪器测得更准、看得更清,但必须嵌入具体行业场景才能释放价值。
量子磁杂检测仪把新能源电池正负极材料中磁性杂质的检测时间从3-4小时压缩到5分钟;量子缺陷检测设备已进入头部晶圆代工厂的供应链。这些应用场景里,客户买的不是“量子”两个字,而是实实在在的效率提升。
贺羽在2021年接受专访时,把自己的商业模式概括为“卖铲人”——让做量子计算的企业去挖金矿,国仪来卖榔头、卖安全帽、卖牛仔裤。这个比喻精准地解释了国仪量子的赛道选择:不做量子通信,不做量子计算原型机,只做量子精密测量仪器和高端科学仪器。
从财务数据看,这套逻辑正在兑现。2023年到2025年,营收从4.00亿元跑到6.66亿元,三年复合增长率约30%;归母净利润亏损从1.40亿元缩窄到579.72万元,接近盈亏平衡点;毛利率从33.35%提升到46.98%;经营现金流在2025年首次转正,达到1.18亿元。
截至2025年末,在手订单3.88亿元。复购率从2023年的22%升至2025年的超52%——一家机构买了扫描电镜,还可能再买电子顺磁共振波谱仪,交叉销售效应开始显现,获客成本在下降。
亏损收窄的速度比营收增长还快,这说明规模效应在起作用。公司预计最早2026年实现由亏转盈。
“量子是技术而非行业”,这句线年筹备公司时就认定,“量子是一种技术,不是一个行业,要加到某个地方去”。2026年8月11日上市当天,他再次强调:“量子科技是一门严肃的科学,不应是可肆意添加的营销词。”


 友情链接: